

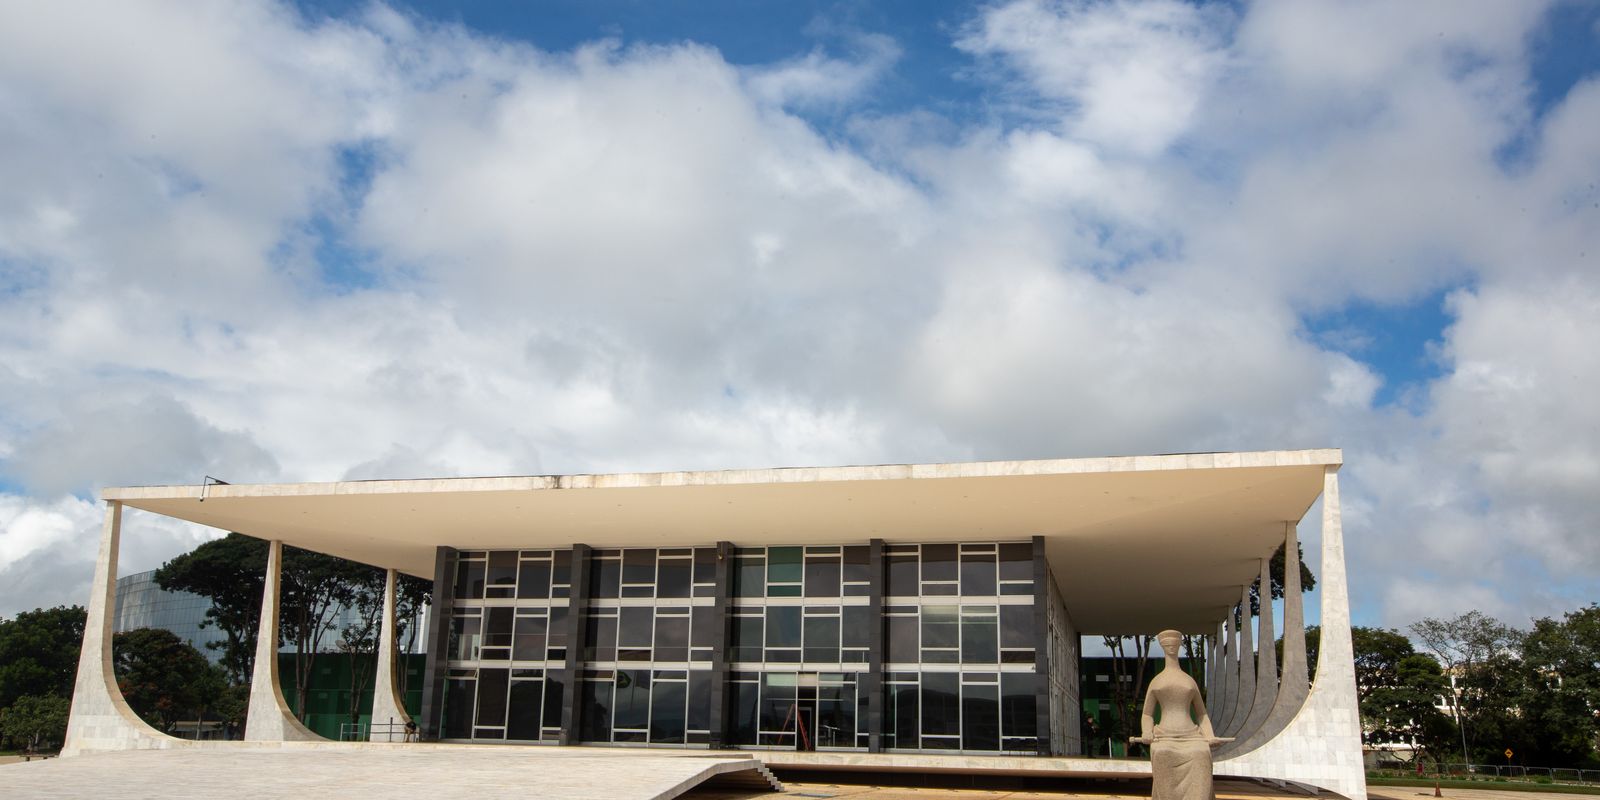
O Supremo Tribunal Federal (STF) definiu, nesta quarta-feira (7), que a inclusão do crédito presumido do ICMS na base de cálculo do PIS e da Cofins é inconstitucional. Por maioria de votos, o plenário concluiu que o incentivo fiscal não representa faturamento ou receita para as empresas, impedindo assim a sua tributação federal.
Com efeito vinculante para todas as instâncias judiciais do país, o entendimento encerra uma disputa tributária que tramitava na Corte desde 2014. A estimativa é de que a medida gere um impacto de R$ 16 milhões nas contas do governo federal.
Entendimento do plenário
O julgamento foi concluído com o placar de 7 votos a 4, negando o recurso da União contra uma decisão do Tribunal Regional Federal da 4ª Região (TRF4). A instância regional já havia classificado o benefício concedido por estados e pelo Distrito Federal como renúncia fiscal, inviabilizando a cobrança das contribuições.
Ao finalizar o julgamento, o STF fixou a tese de que é incompatível com a Constituição Federal a incidência da Cofins e do PIS sobre os incentivos fiscais estaduais. A diretriz deverá ser aplicada de forma padronizada a todas as ações judiciais em andamento no Brasil.
Fonte/Créditos: Agência Brasil
Créditos (Imagem de capa): © Fabio Rodrigues-Pozzebom/ Agência Brasil

Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se