

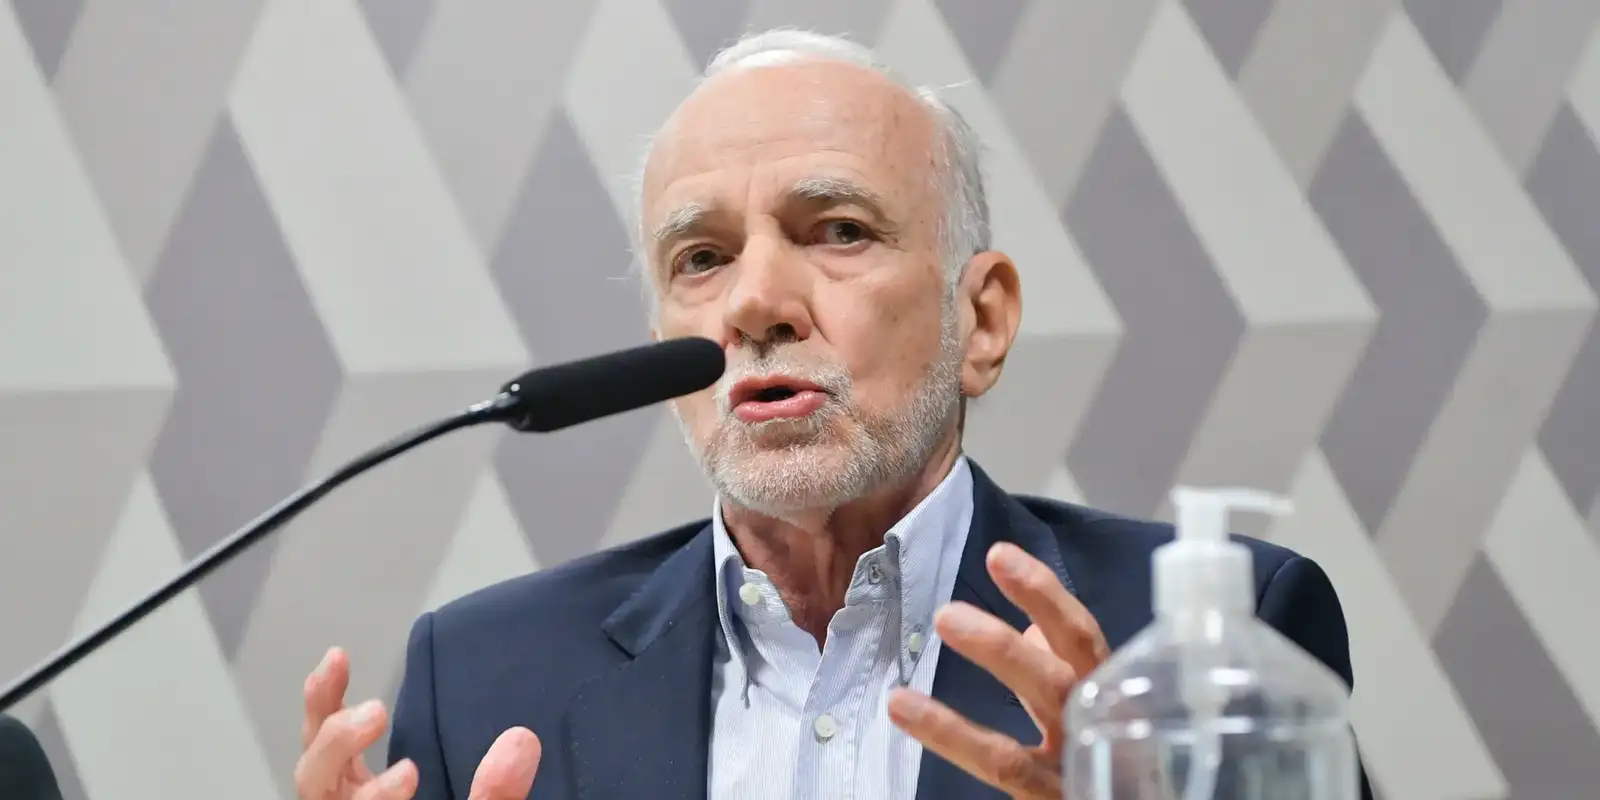
O economista André Lara Resende, um dos formuladores do Plano Real, acusou o Banco Central de ser o verdadeiro responsável pelo desequilíbrio nas contas públicas brasileiras ao manter a taxa de juros em patamares elevados. Em artigo recente, o especialista sustentou que o crescimento da dívida não decorre dos gastos sociais do governo, mas do custo exorbitante do serviço da dívida gerado pela taxa Selic.
O ex-diretor do Banco Central e ex-presidente do BNDES criticou a visão dominante no mercado financeiro e na imprensa. Segundo Lara Resende, defende-se uma teoria econômica anacrônica que culpa indevidamente as despesas primárias pelo rombo fiscal, ignorando o impacto direto dos juros cobrados no país.
Com a taxa Selic fixada em 13,75% ao ano, o Brasil lidera os rankings globais de juros reais. Para o economista, os analistas confundem os interesses dos rentistas com a racionalidade econômica, enquanto a autoridade monetária justifica a rigidez alegando pressões inflacionárias e riscos fiscais.
Dívida pública e o resultado primário
O autor destaca que as contas do governo, desconsiderando o serviço da dívida, permanecem quase equilibradas. De acordo com os dados apresentados, a dívida pública saltou de 71,7% do PIB em 2022 para cerca de 82,9% em agosto de 2026, impulsionada pelo déficit nominal decorrente da conta de juros.
Enquanto o mercado cobra cortes em políticas sociais para conter o endividamento, Lara Resende reitera que os gastos primários não são a causa da crise. Nos últimos 12 meses, os juros drenaram mais de R$ 1,1 trilhão do orçamento nacional, o equivalente a 8,9% do PIB.
Debate sobre inflação e juros
O Banco Central defende, por meio do Copom, que a Selic alta é fundamental para frear a demanda e assegurar a meta de inflação. Contudo, o economista contesta a eficácia desse modelo tradicional, apontando que a relação histórica entre desemprego e queda da inflação perdeu força e precisão empírica.
Embora admita que um corte nas taxas possa gerar pressões inflacionárias de curto prazo, Lara Resende defende que esse efeito seria passageiro e perfeitamente administrável diante dos benefícios econômicos globais.
Proposta para um novo regime fiscal
Para estabilizar a relação dívida/PIB, o especialista sugere a criação de um novo regime fiscal e monetário de longo prazo. A proposta prevê que o BC fixe metas conjuntas para inflação e juros por períodos de quatro a cinco anos.
Nesse modelo, a taxa básica flutuaria entre a meta de inflação e a taxa de crescimento potencial do país. Para evitar instabilidade cambial, o economista ressalta que o país possui mais de US$ 350 bilhões em reservas internacionais para intervir no mercado quando necessário.
Fonte/Créditos: Lucas Pordeus León – Repórter da Agência Brasil
Créditos (Imagem de capa): © Geraldo Magela/Agência Senado

Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se