

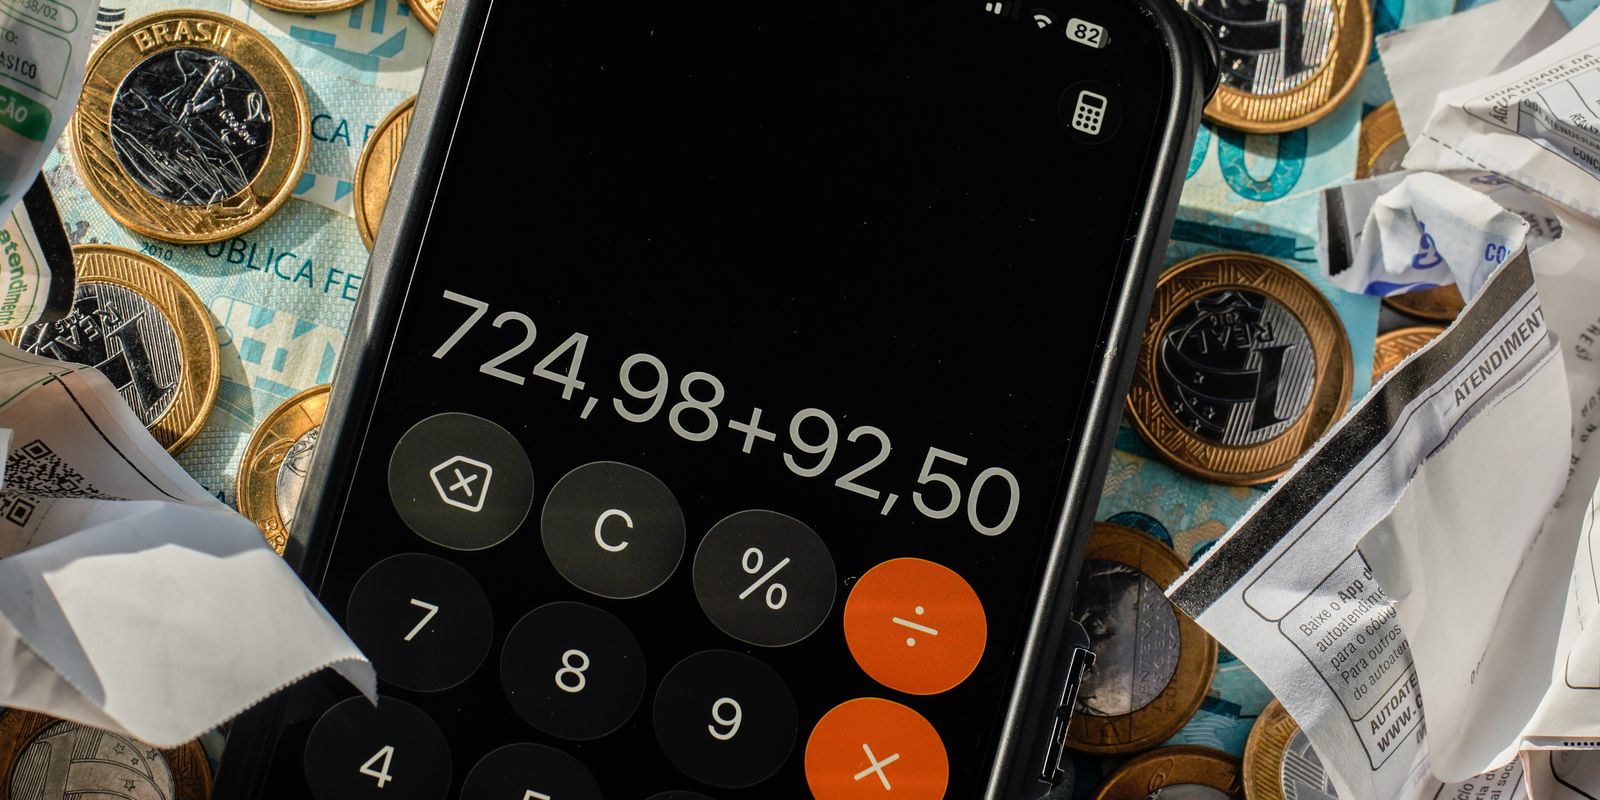
Micro e pequenos empresários têm até esta sexta-feira para definir o modelo de arrecadação no Simples Nacional e regularizar pendências tributárias. A escolha é decisiva em razão da transição para a reforma tributária, permitindo optar entre o recolhimento unificado ou o regime regular do IBS e da CBS para os próximos períodos.
Os negócios que optarem por pagar o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) fora do modelo simplificado devem registrar a decisão imediatamente. Caso não se manifestem, as empresas permanecerão na sistemática tradicional, com alíquotas variáveis distribuídas entre múltiplos impostos.
Mudanças na transição tributária
A antecipação dos prazos pelo Comitê Gestor do Simples Nacional (CGSN) ocorreu para alinhar o regime ao novo sistema tributário. O limite de faturamento para enquadramento permanece em até R$ 4,8 milhões anuais, mas o calendário foi ajustado após tratativas com o Sebrae e o Conselho Federal de Contabilidade.
O enquadramento no regime exige atenção às seguintes datas estipuladas:
- 1º de setembro a 15 de outubro de 2026: solicitação de opção pelo regime para 2027;
- 1º de setembro a 30 de outubro de 2026: definição do regime regular de CBS e IBS;
- 30 de outubro de 2026: prazo final para regularização de pendências cadastrais;
- 3 de novembro a 20 de dezembro de 2026: janela para desistência das opções registradas.
Impactos no recolhimento do IBS e da CBS
A grande novidade para as empresas do Simples Nacional é a possibilidade de recolher o IBS e a CBS pelo regime regular sem perder o enquadramento simplificado nos demais tributos. Essa medida impacta diretamente a geração de créditos tributários na relação com fornecedores e clientes corporativos.
Especialistas ressaltam que a decisão deve considerar fatores estratégicos além das alíquotas formais. É necessário avaliar a composição da cadeia de suprimentos, a política de preços, o perfil da carteira de clientes e os reflexos imediatos no fluxo de caixa da organização.
Disposições sobre MEI, nota fiscal e PGDAS-D
As regras para o Microempreendedor Individual (MEI) seguem inalteradas, mantendo a janela de opção pelo Simei em janeiro. Já a obrigatoriedade da Nota Fiscal de Serviço eletrônica (NFS-e) no padrão nacional foi adiada para 1º de novembro de 2026, garantindo mais tempo de adaptação técnica para os municípios.
Além disso, a Declaração de Informações Socioeconômicas e Fiscais (Defis) será descontinuada como documento separado. Suas informações passarão a integrar diretamente o sistema PGDAS-D, desburocratizando a prestação de contas dos contribuintes durante o processo de transição do sistema tributário.
Fonte/Créditos: Wellton Máximo - Repórter da Agência Brasil
Créditos (Imagem de capa): © Rafa Neddermeyer/Agência Brasil

Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se